开云电竞英雄联盟五杀
每日观点
➤ 今日沪深三大指数下跌,沪指跌1.37%,深证成指、创业板指均跌超3%,两市成交较昨日缩量至近3.47万亿。
国内方面,从5月各项经济数据来看,总体呈现在能源冲击及财政支出放缓下,内外需及行业景气度分化加剧的特点。在出口强劲的带动下,生产端增速稳健,AI产业链持续向上,出口价格上行及海外需求韧性等共同推动出口景气度。但内需数据低于市场预期,社零增速回落至负值区间,内需相关的工业生产和投资均继续受到能源供给冲击的影响,后续随着霍尔木兹海峡逐步开启,三季度增长环比动能或回暖。
海外方面,美联储6月FOMC维持基准利率不变,鹰派点阵图抬升加息预期,沃什的首秀意图展现美联储独立性与未来的改革前景。会后市场鹰派定价9月、12月加息预期,短期美国增长和通胀水平或延续偏强态势,但进一步定价紧缩也比较困难,主因油价近期已逐步回落,世界杯对于美国就业的短暂刺激7月也将逐步结束,美国通胀或在年中接近顶部,因此加息实际落地或许不会太快。在此宏观背景下,国内权益市场短期或仍呈现震荡状态,或可考虑均衡配置。
消息面
➤ 三部门出台15条稳外资新政
三部门联合印发《利用外资固稳促优行动方案》,围绕扩大市场准入、提升投资便利度、提高投资促进水平、健全服务保障体系、优化外资管理五方面提出15条举措。重点包括:支持更多外资机构利用国债期货等风险管理工具;支持符合条件的重点外资企业在境内上市融资;进一步扩大生物技术、外商独资医院开放试点区域范围等。
简评:支持重点外资企业在境内上市融资、进一步放开服务业准入等措施,是扩大高水平对外开放、增强外资信心的实质性举措。对A股市场而言,外资参与渠道拓宽有助于引入更多长期资金;金融业开放深化对券商、期货等金融服务机构形成业务增量预期;医药、职业教育等领域对外资开放的扩大,有利于相关板块引入国际竞争与合作。服务业开放正从传统领域向高附加值、高技术壁垒领域加快突破。
➤ 端午假期国内出游1.24亿人次
经文化和旅游部数据中心测算,2026年端午假期3天,全国国内出游1.24亿人次,同比增长4.4%;国内出游总花费444.56亿元,同比增长4%。全社会跨区域人员流动总量约6.53亿人次。
简评:端午假期出游人次和消费均实现超4%增长,延续了文旅消费稳步复苏态势,为出行链、酒店、餐饮、景区等板块提供基本面支撑。龙舟赛事“赛旅融合”、非遗体验“沉浸化”、小城“避暑游”成为三大结构性亮点,反映旅游消费正从“观光打卡”向“情绪价值”和“文化参与”转型。
➤ 1—5月全国一般公共预算收入同比增长4%
财政部发布2026年1—5月财政收支数据。1—5月,全国一般公共预算收入100465亿元,同比增长4%。其中,全国税收收入82617亿元,同比增长4.4%;非税收入17848亿元,同比增长2.2%。分中央和地方看,中央一般公共预算收入43850亿元,同比增长5.7%;地方一般公共预算本级收入56615亿元,同比增长2.7%。
简评:1—5月财政收入同比增长4%,税收收入增长4.4%,总体保持平稳增长态势。此前1—4月证券交易印花税同比增长74.8%反映市场交易活跃度提升,对财政收入形成结构性贡献。财政收入稳步增长为财政政策逆周期调节提供了空间,有助于增强市场对政策工具箱充裕度的信心。后续稳增长政策的发力节奏需关注财政支出的配套节奏。
市场复盘
➤ 6月23日,A股三大指数下跌。截至收盘,上证指数报4106.25点,下跌1.37%;深证成指报15854.20点,下跌3.17%;创业板指报4192.19点,下跌3.84%;科创100报2134.28点,下跌1.36%。
主要指数当日收盘价及涨跌幅
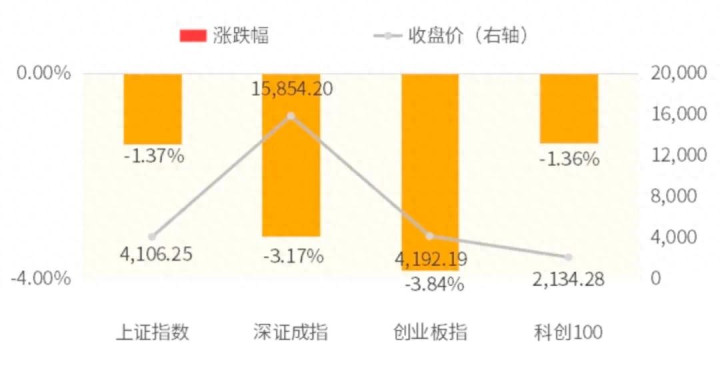
(数据来源:同花顺,截至2026年6月23日)
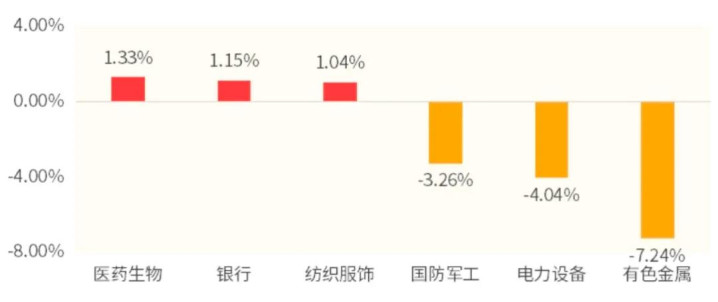
➤ 申万一级行业中,医药生物、银行、纺织服饰涨幅靠前,分别上涨1.33%、1.15%、1.04%;有色金属、电力设备、国防军工跌幅靠前,分别下跌7.24%、4.04%、3.26%。2766只个股上涨,2645只个股下跌。
当日涨幅前三行业与跌幅前三行业
(数据来源:同花顺,截至2026年6月23日)
资金追踪
➤ 市场成交额为34662.99亿元,较前一交易日下跌。两融余额昨日收报29950.31亿元,较前一交易日上涨。
基金投资需谨慎
#今日看盘# #今日A股# #A股收评# #上证指数#